Assurance décennale photovoltaïque : l’activité déclarée doit couvrir chaque technique de pose
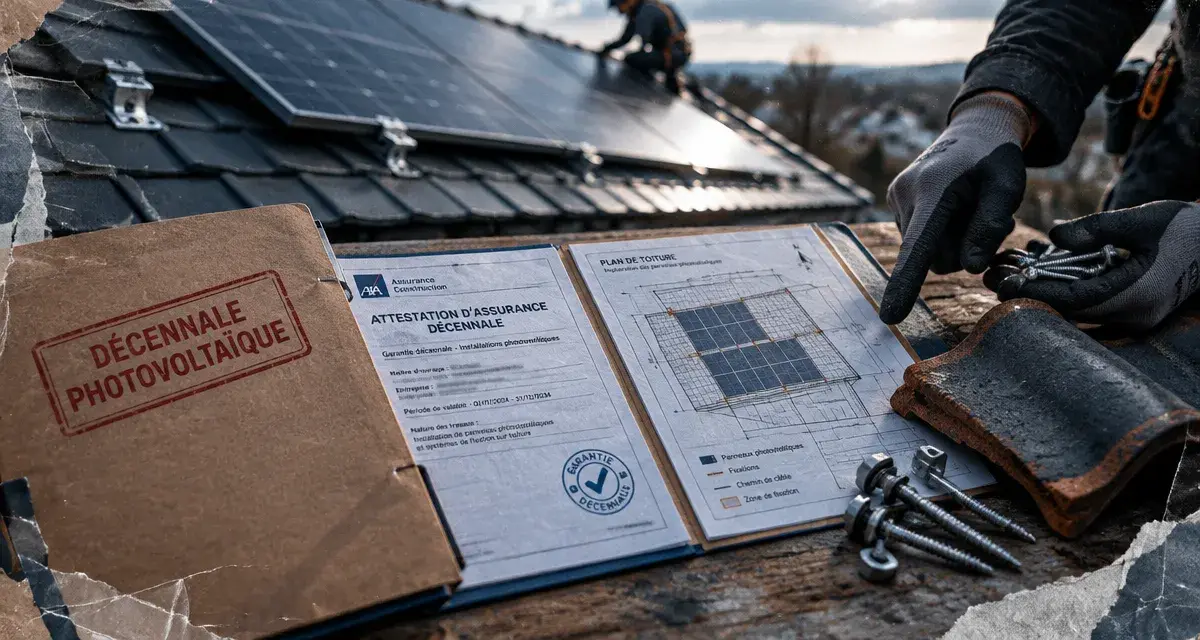
Pour un installateur, un électricien ou un couvreur qui pose des panneaux solaires, l’assurance décennale photovoltaïque ne se résume pas à une attestation remise au client. Le contrat doit correspondre aux travaux réalisés, au mode de pose, aux équipements et aux puissances installées. Une activité mal déclarée peut compromettre la couverture d’un sinistre coûteux, notamment lorsque la toiture est concernée.
Une assurance obligatoire avant l’ouverture d’un chantier photovoltaïque
La responsabilité décennale découle de la loi Spinetta du 4 janvier 1978. Elle concerne les professionnels du bâtiment lorsque leurs travaux peuvent affecter la solidité d’un ouvrage ou le rendre impropre à sa destination. Une installation photovoltaïque entre fréquemment dans ce champ, surtout lorsqu’elle implique la toiture, son étanchéité, la charpente ou le réseau électrique.
L’assurance doit être souscrite et en vigueur avant la date d’ouverture du chantier. Le professionnel doit pouvoir fournir une attestation cohérente avec son activité réelle. Installer des capteurs en surimposition alors que seule une activité électrique générale est déclarée, ou intervenir sur une toiture sans avoir déclaré la pose photovoltaïque, expose à un défaut de garantie.
Une protection qui engage l’entreprise pendant dix ans
La garantie prend effet à la réception des travaux, au moment où le maître d’ouvrage accepte l’ouvrage, avec ou sans réserves. Elle court ensuite pendant 10 ans pour le chantier assuré. En cas de désordre grave, l’assureur peut financer les investigations, les réparations et les travaux de reprise, selon les conditions prévues au contrat.
Exercer sans décennale adaptée expose l’entreprise à des conséquences civiles et pénales, ainsi qu’à un risque financier majeur. Un sinistre d’étanchéité peut imposer la dépose des modules, la remise en état de la couverture, le traitement des plafonds endommagés et la repose de l’installation. Sans assurance, ces coûts peuvent peser directement sur le professionnel.
Les dommages réellement couverts par la garantie décennale
La décennale ne couvre pas toutes les pannes d’un système solaire. Elle intervient lorsque le désordre est suffisamment grave pour porter atteinte à la solidité de l’ouvrage ou le rendre impropre à son usage. L’analyse porte donc sur les conséquences du défaut, mais aussi sur l’équipement photovoltaïque et les travaux déclarés.
| Situation | Rôle de la garantie | Point de vigilance |
|---|---|---|
| Infiltrations après une pose en toiture | Peut relever de la décennale si l’étanchéité de la toiture est affectée. | Le type de pose et l’activité de couverture doivent être déclarés. |
| Dégradation de la charpente ou de la couverture | Peut être prise en charge si la solidité de l’ouvrage est en cause. | Les travaux de reprise peuvent nécessiter la dépose des panneaux. |
| Défaut électrique causant des dommages au bâtiment | La couverture dépend de la gravité du dommage et des garanties souscrites. | L’habilitation et l’activité électrique doivent correspondre au chantier. |
| Baisse de production sans dommage au bâti | Pas nécessairement couverte par la décennale. | Une garantie de production ou de maintenance peut être utile. |
Étanchéité, incendie et impropriété à destination
Une fuite au niveau des fixations, une membrane d’étanchéité mal reprise ou une pénétration d’eau sous les éléments de couverture sont des exemples typiques de sinistres sensibles. Si l’humidité dégrade les plafonds, l’isolation ou la structure, le logement peut devenir impropre à sa destination. De même, un désordre électrique grave peut endommager le bâtiment et engager la responsabilité de l’installateur.
À l’inverse, l’usure normale, le défaut esthétique, l’entretien insuffisant, une panne isolée d’onduleur ou une production inférieure aux attentes ne relèvent pas automatiquement de la décennale. Avant de s’engager, il faut examiner les exclusions, les franchises, les plafonds d’indemnisation et les extensions prévues au contrat.
Déclarer précisément la pose, le matériel et les équipements associés
Le point central d’une assurance décennale photovoltaïque est l’adéquation entre le contrat et les opérations effectuées. L’assureur ne couvre pas une définition générale du métier : il garantit des activités et des techniques explicitement mentionnées. L’attestation doit donc être vérifiée avant chaque nouveau type de chantier.
Toiture, sol et batteries : des risques différents
La pose en intégration au bâti, en surimposition ou en intégration simplifiée au bâti n’implique pas le même niveau d’intervention sur la couverture. La pose au sol présente d’autres enjeux, liés notamment aux structures porteuses, à l’ancrage et à l’environnement de l’installation. Si l’entreprise réalise ces différentes prestations, chacune doit figurer dans le périmètre garanti.
Les batteries, les systèmes de stockage, les bornes associées, les limites de puissance et les équipements électriques doivent aussi être déclarés lorsqu’ils font partie de l’offre. Il convient de préciser les marques et les solutions techniques prévues, ainsi que les matériels bénéficiant d’une validation telle qu’un ATEC, un ETC ou d’agréments du CSTB lorsque ces éléments sont demandés par l’assureur.
Une installation solaire fonctionne comme un ensemble sous tension : le module, le rail, le crochet, l’écran sous-toiture, la connectique et l’onduleur transmettent les contraintes d’un point à l’autre. L’origine d’un défaut peut se trouver loin de la fuite visible. Une fixation trop sollicitée déforme localement la couverture, puis l’eau progresse sous les tuiles et n’apparaît au plafond que plusieurs semaines plus tard. Décrire le procédé de pose, plutôt que le seul panneau installé, aide à obtenir une garantie qui suit réellement le risque.
Préparer un dossier de souscription convaincant
Les assureurs évaluent la technicité de l’activité et la capacité de l’entreprise à maîtriser ses chantiers. Un dossier clair facilite la comparaison des offres et évite les échanges tardifs lorsqu’un client attend le démarrage des travaux. Une expérience professionnelle d’au moins 3 ans est fréquemment demandée ou valorisée lors de l’étude du dossier.
- Le CV du dirigeant et les justificatifs d’expérience dans le bâtiment ou le photovoltaïque ;
- Des références de chantiers comparables, avec les techniques de pose pratiquées ;
- Les qualifications professionnelles, notamment QualiPV Elec ou QualiPV Bat selon l’activité ;
- Les habilitations électriques et, lorsque cela est nécessaire, les documents liés au Consuel ;
- La liste précise des prestations : toiture, surimposition, intégration, pose au sol, raccordement et stockage ;
- Les informations sur les puissances, les batteries et les matériels habituellement installés ;
- L’historique d’assurance et les éventuels sinistres antérieurs.
Comparer les garanties au-delà du prix
Une cotisation basse ne suffit pas pour choisir un contrat. Comparez l’intitulé exact des activités couvertes, les exclusions liées aux techniques de pose, la franchise par sinistre, les plafonds, l’étendue territoriale et les conditions de maintien de la garantie. La responsabilité civile professionnelle mérite aussi une attention particulière : elle couvre les dommages causés aux tiers pendant l’activité, tandis que la décennale traite les désordres graves affectant l’ouvrage après réception.
L’assurance dommages-ouvrage répond à une autre logique. Le maître d’ouvrage la souscrit pour permettre une indemnisation rapide des désordres de nature décennale, avant que les responsabilités ne soient définitivement réparties. Elle ne remplace donc pas l’assurance décennale de l’installateur.
Que faire après un refus d’assurance ou en cas de sinistre ?
Un refus peut être lié à une activité récente, à l’absence de références, à des sinistres passés, à une interruption d’assurance ou à une demande trop large par rapport aux compétences déclarées. Il ne signifie pas qu’aucune solution n’existe. Un courtier spécialisé ou un assureur habitué aux énergies renouvelables peut aider à préciser le périmètre de l’activité et à réunir les justificatifs techniques attendus.
En cas de refus persistant, le Bureau central de tarification peut être saisi selon la procédure applicable. Cette démarche ne dispense pas de constituer un dossier sérieux ni de respecter les exigences techniques du métier. Elle offre toutefois un recours lorsque l’assurance obligatoire reste inaccessible.
Après un sinistre, prévenez rapidement l’assureur. Conservez les photos, les procès-verbaux de réception, les devis, les factures, les notices techniques et les échanges avec le client. N’engagez pas une reprise définitive avant les constats nécessaires, sauf mesure d’urgence destinée à limiter l’aggravation des dommages. Une assurance décennale photovoltaïque bien calibrée se prépare donc avant la signature du devis : c’est à ce moment que se sécurisent l’activité, le chantier et la relation avec le maître d’ouvrage.

- Devis couverture ardoise : les écarts de prix se jouent autant sur la pose que sur la pierre - 25 octobre 2026
- Isolation des soubassements enterrés : l’isolant ne remplace pas l’étanchéité - 24 octobre 2026
- Polytuile : l’aspect traditionnel, 6,54 kg/m² et les points à vérifier avant commande - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Toiture unique : formes, matériaux et couvreur à choisir sans se tromper
 Rouleaux bitume pour toit : 4 mm, pose à froid ou chalumeau, erreurs à éviter
 Bac acier imitation bois : l’esthétique naturelle sans les contraintes d’entretien
 Toiture en tuile plate : une couverture durable, mais exigeante en pente et en budget